Cargando cotizaciones…
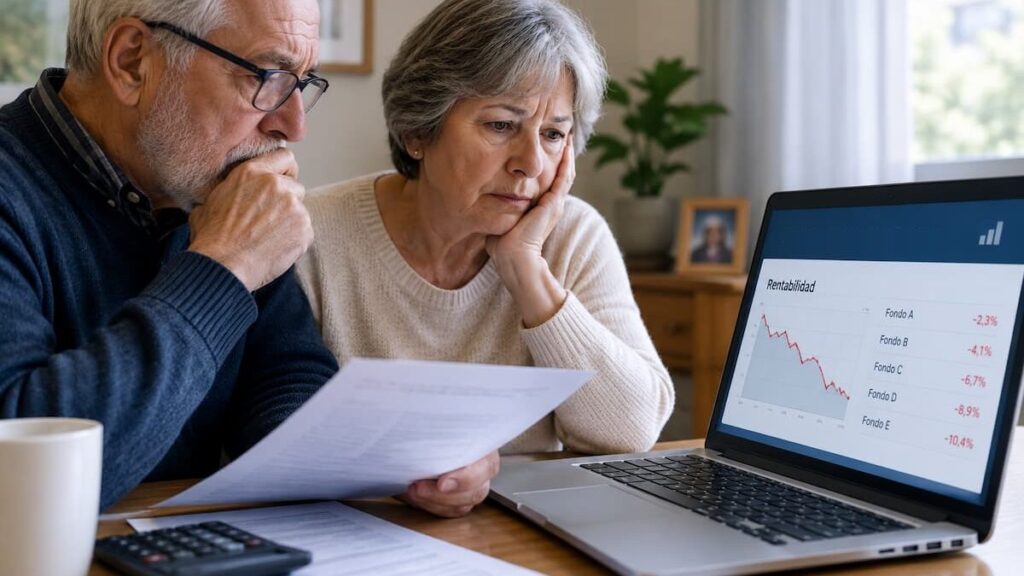
Crisis en las AFP de Chile: pérdidas en los fondos jubilatorios, investigaciones y un proyecto para que devuelvan el dinero
El sistema privado de pensiones de Chile atraviesa una de sus mayores controversias de los últimos años. Los fondos previsionales más conservadores registraron fuertes pérdidas durante 2026, una situación que afecta especialmente a quienes están próximos a jubilarse y que derivó en investigaciones contra las siete Administradoras de Fondos de Pensiones (AFP) que operan en el país.
El caso también llegó al Congreso chileno, donde comenzó a avanzar un proyecto de ley que busca obligar a las administradoras a compensar a los afiliados por el dinero perdido. Mientras tanto, la Superintendencia de Pensiones investiga si existieron incumplimientos en la gestión de las inversiones y confirmó que parte de los antecedentes fue remitida a la Fiscalía.
Te puede interesar
 Ueno Bank: escándalo financiero en Paraguay, seis directivos detenidos y preocupación entre los paraguayos que viven en Buenos Aires
→
La discusión tiene un antecedente conocido en Argentina: las antiguas Administradoras de Fondos de Jubilaciones y Pensiones (AFJP), que funcionaron hasta 2008 bajo un esquema de capitalización individual. La comparación vuelve a cobrar actualidad en momentos en que Javier Milei reivindica aquel sistema y cuestiona su eliminación.
Qué pasó con los fondos de las AFP en Chile
El principal foco de la controversia está puesto en los fondos D y E, dos de las alternativas más conservadoras del sistema previsional chileno. El Fondo E, destinado a perfiles de menor exposición al riesgo y utilizado por muchas personas cercanas a la edad de jubilación, registró una pérdida real acumulada del 10,39% entre enero y septiembre de 2026. En el mismo período, el Fondo D retrocedió un 6,38%.
La magnitud del retroceso generó preocupación por el impacto sobre los ahorros de los trabajadores. Según una investigación publicada por CIPER, unas 359.707 personas en edad de jubilarse mantenían sus ahorros en esos dos fondos. Además, otras 85.996 personas que ya reciben una pensión mediante la modalidad de retiro programado podrían afrontar un recálculo a la baja de sus haberes hacia fines de año.
Te puede interesar
 Días sin banco por el Día del Bancario y feriados por la visita del Papa
→
El problema no afecta a todos los afiliados de la misma manera. El impacto depende del fondo en el que se encontraba cada persona, del momento en que ingresó y de si ya comenzó a cobrar su jubilación.
Durante octubre se registró un repunte: las estimaciones difundidas por la Asociación de AFP indicaron una rentabilidad real positiva del 3,2% para el Fondo E y del 1,8% para el D. Sin embargo, esa recuperación parcial no alcanzó para revertir las pérdidas acumuladas durante el año.
La investigación sobre las siete administradoras
La Superintendencia de Pensiones inició un procedimiento sancionatorio contra las siete AFP que administran los ahorros previsionales en Chile: Capital, Cuprum, Habitat, Modelo, Planvital, Provida y UNO.
Te puede interesar
 Cierre inesperado en Campana: Bunge paraliza su planta de fertilizantes y peligran hasta 250 puestos de trabajo
→
El organismo busca determinar si las administradoras cumplieron con sus obligaciones legales de diligencia y lealtad en la gestión de los fondos. La investigación apunta a establecer qué decisiones de inversión se tomaron y si existieron incumplimientos que justifiquen sanciones.
Uno de los aspectos bajo análisis son las operaciones con instrumentos financieros derivados, entre ellos los denominados swaps, contratos que permiten intercambiar pagos asociados a distintas tasas de interés.
Las inversiones estuvieron vinculadas a las expectativas sobre la evolución de las tasas de interés de Estados Unidos. Según las explicaciones difundidas sobre el caso, las administradoras tomaron posiciones que podían beneficiarse si esas tasas bajaban, pero el comportamiento del mercado terminó siendo desfavorable para los fondos.
Te puede interesar
 Paritarias Empleados de Comercio: acordaron un aumento del 5,7% y un bono de $50.000 para el último trimestre de 2026
→
De todos modos, todavía no hay una determinación definitiva sobre las responsabilidades. El superintendente de Pensiones, Joaquín Cortez, confirmó el 3 de noviembre que la Fiscalía ya cuenta con información sobre los movimientos de los fondos previsionales, en el marco de las actuaciones en curso.
Un proyecto para que las AFP devuelvan las pérdidas
La controversia también abrió un frente político y legislativo. En la Cámara de Diputados de Chile fue declarada admisible una iniciativa conocida como «Devuelvan la plata», que busca establecer el derecho de los afiliados a recibir una compensación por las pérdidas registradas en los fondos D y E entre enero y septiembre de 2026.
La propuesta plantea que las administradoras restituyan el perjuicio patrimonial sufrido por los afiliados, con los montos reajustados por inflación y dentro de un plazo de un año desde la eventual entrada en vigencia de la ley.
Te puede interesar
 Falleció el Dr. Ángel Gabriel Villegas
→
La admisibilidad fue aprobada después de que la Sala de la Cámara revirtiera una decisión inicial que había impedido su tramitación. El resultado permitió que el proyecto continuara su recorrido legislativo, pero no significa que haya sido aprobado ni que exista actualmente una obligación de devolver el dinero.
El superintendente Cortez pidió esperar los resultados de la investigación antes de avanzar con conclusiones sobre las responsabilidades de las administradoras. También cuestionó la posibilidad de legislar en medio de la crisis sin conocer todavía el resultado de las actuaciones regulatorias.
Qué son las AFP y por qué el caso recuerda a las AFJP argentinas
Chile tiene un sistema previsional basado en la capitalización individual. Los trabajadores realizan aportes que se acumulan en cuentas personales y son administrados por entidades privadas, las AFP, que invierten esos recursos en distintos instrumentos financieros.
El sistema contempla diferentes fondos de inversión, con distintos niveles de exposición al riesgo. Los afiliados pueden distribuir sus ahorros entre esas alternativas, de acuerdo con las reglas vigentes.
En Argentina existió un esquema similar entre 1993 y 2008, cuando funcionaron las Administradoras de Fondos de Jubilaciones y Pensiones (AFJP). En ese régimen, los aportes de los trabajadores se acumulaban en cuentas individuales y eran invertidos por administradoras privadas.
En noviembre de 2008, durante el gobierno de Cristina Fernández de Kirchner, se sancionó la Ley 26.425, que eliminó el régimen de capitalización y unificó el sistema en el Sistema Integrado Previsional Argentino (SIPA), financiado mediante un esquema público de reparto.
La comparación volvió al debate político argentino con Javier Milei. El Presidente reivindicó públicamente el modelo de las AFJP y cuestionó la decisión de eliminarlas. En sus discursos también sostuvo que los fondos previsionales podrían haber contribuido al financiamiento de inversiones de largo plazo.
Sin embargo, el caso chileno pone sobre la mesa una discusión concreta sobre los riesgos de la administración privada de los ahorros jubilatorios: qué sucede cuando las inversiones registran pérdidas importantes, qué responsabilidades tienen las administradoras y qué mecanismos existen para proteger a los afiliados.
Un debate que también interpela a la Argentina
Lo que ocurre en Chile trasciende una discusión financiera sobre la rentabilidad de determinados instrumentos. El conflicto involucra los ahorros acumulados durante décadas por los trabajadores y la posibilidad de que las pérdidas afecten los ingresos de quienes están por jubilarse o ya se encuentran retirados.
La investigación sobre las AFP, el reclamo para que las administradoras compensen a los afiliados y el debate legislativo muestran que el funcionamiento de un sistema de capitalización individual no está exento de controversias sobre el riesgo, la regulación y la responsabilidad por las inversiones.
Para Argentina, donde el Gobierno de Milei volvió a reivindicar el modelo de las AFJP, la experiencia chilena constituye un caso de actualidad para observar cómo responde un sistema privado de pensiones ante pérdidas de esta magnitud y qué herramientas se discuten para proteger los ahorros previsionales.